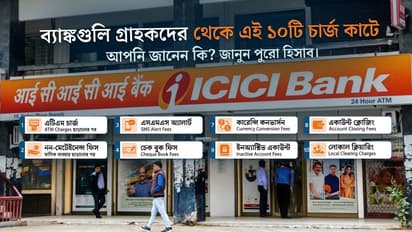
ব্যাঙ্কগুলি গ্রাহকদের থেকে এই ১০টি চার্জ কাটে, বেশিরভাগ লোকই জানেন না
সংক্ষিপ্ত
UPI-এর মাধ্যমে টাকা পাঠানো এখন দৈনন্দিন জীবনের অন্যতম সহজ পেমেন্ট ব্যবস্থা। চায়ের দোকান থেকে বড় শপিং মল—সর্বত্রই UPI ব্যবহার করছেন মানুষ। তবে ১৫ অক্টোবর ২০২৬ থেকে ২,০০০ টাকার বেশি কিছু UPI merchant payment-এর ক্ষেত্রে MDR চালু হবে। এখানে একটি বিষয় পরিষ্কার করে নেওয়া জরুরি।
UPI-এর মাধ্যমে টাকা পাঠানো এখন দৈনন্দিন জীবনের অন্যতম সহজ পেমেন্ট ব্যবস্থা। চায়ের দোকান থেকে বড় শপিং মল—সর্বত্রই UPI ব্যবহার করছেন মানুষ। তবে ১৫ অক্টোবর ২০২৬ থেকে ২,০০০ টাকার বেশি কিছু UPI merchant payment-এর ক্ষেত্রে MDR চালু হবে। এখানে একটি বিষয় পরিষ্কার করে নেওয়া জরুরি। ব্যাঙ্কিং পরিষেবায় যে সমস্ত চার্জ নেওয়া হয়, তার সবকটিকে UPI চার্জ বলা যায় না। ATM, নগদ টাকা তোলা, চেক, SMS অ্যালার্ট, NEFT-RTGS-সহ বিভিন্ন পরিষেবার জন্য ব্যাঙ্ক আলাদা ফি নিতে পারে। ব্যাঙ্ক, অ্যাকাউন্ট এবং পরিষেবার ধরন অনুযায়ী এই চার্জের পরিমাণও বদলে যায়।
১. ATM বা ডেবিট কার্ডের বার্ষিক চার্জ
ব্যাঙ্কের ATM বা ডেবিট কার্ড ব্যবহারের জন্য অনেক ক্ষেত্রে বার্ষিক ফি দিতে হয়। বিভিন্ন অ্যাকাউন্টে এই চার্জ প্রায় ১৫০ টাকা থেকে ৩০০ টাকা পর্যন্ত হতে পারে। এর সঙ্গে ১৮ শতাংশ GST-ও যোগ হতে পারে। অর্থাৎ কার্ড ব্যবহার না করলেও নির্দিষ্ট কিছু অ্যাকাউন্টে প্রতি বছর এই ফি কাটা হতে পারে।
২. অন্য ব্যাঙ্কের ATM বেশি ব্যবহার করলে
নিজের ব্যাঙ্কের ATM-এ নির্দিষ্ট সংখ্যক লেনদেন বিনামূল্যে করা যায়। RBI-এর নিয়ম অনুযায়ী, নির্দিষ্ট সীমার মধ্যে ATM ব্যবহারে ফ্রি ট্রানজ্যাকশনের সুবিধা রয়েছে। অন্য ব্যাঙ্কের ATM ব্যবহারের ক্ষেত্রেও নির্দিষ্ট সংখ্যক বিনামূল্যে লেনদেনের সুযোগ থাকে। এই সীমা পেরিয়ে গেলে অতিরিক্ত প্রতিটি লেনদেনের জন্য প্রায় ২১ টাকা থেকে ২৩ টাকা এবং তার সঙ্গে GST দিতে হতে পারে। শুধু টাকা তোলাই নয়, কিছু ক্ষেত্রে ATM থেকে ব্যালান্স চেক করাও এই লেনদেনের সীমার মধ্যে পড়তে পারে।
৩. ATM থেকে নির্ধারিত সীমার বেশি টাকা তোলা
প্রতিটি ডেবিট কার্ডে দিনে কত টাকা পর্যন্ত ATM থেকে তোলা যাবে, তার একটি নির্দিষ্ট সীমা থাকে। সেই সীমার বেশি টাকা তোলার চেষ্টা করলে কিছু ক্ষেত্রে অতিরিক্ত চার্জ প্রযোজ্য হতে পারে। প্রতিষ্ঠান ও অ্যাকাউন্টের নিয়ম অনুযায়ী এই চার্জের পরিমাণ আলাদা হতে পারে।
৪. ব্যাঙ্কের শাখায় বেশি নগদ লেনদেন
ব্যাঙ্কের শাখায় গিয়ে নির্দিষ্ট সীমার বেশি নগদ জমা বা তোলা হলে চার্জ দিতে হতে পারে। কিছু অ্যাকাউন্টে নির্ধারিত সংখ্যার বেশি ক্যাশ ট্রানজ্যাকশনের জন্য প্রায় ১৫০ টাকা পর্যন্ত ফি নেওয়া হতে পারে। তবে এই নিয়ম সমস্ত ব্যাঙ্ক বা সমস্ত অ্যাকাউন্টে এক নয়।
৫. অ্যাকাউন্টে ন্যূনতম ব্যালান্স না রাখলে
অনেক সেভিংস অ্যাকাউন্টে নির্দিষ্ট ন্যূনতম ব্যালান্স বজায় রাখার নিয়ম রয়েছে। অ্যাকাউন্টে সেই পরিমাণ টাকা না থাকলে সংশ্লিষ্ট ব্যাঙ্ক চার্জ নিতে পারে। প্রতিবেদন অনুযায়ী, HDFC Bank, ICICI Bank এবং Axis Bank-এর মতো কয়েকটি বেসরকারি ব্যাঙ্কে অ্যাকাউন্ট ও নিয়ম অনুযায়ী এই চার্জ প্রায় ১০০ থেকে ৬০০ টাকা পর্যন্ত হতে পারে। অন্যদিকে SBI তাদের সেভিংস অ্যাকাউন্টে ন্যূনতম ব্যালান্স রাখার বাধ্যবাধকতা তুলে দিয়েছে। জিরো-ব্যালান্স অ্যাকাউন্ট বা জনধন অ্যাকাউন্টের ক্ষেত্রে সাধারণত এই ধরনের ন্যূনতম ব্যালান্সের শর্ত থাকে না। তাই অ্যাকাউন্ট খোলার সময় সংশ্লিষ্ট ব্যাঙ্কের নিয়ম দেখে নেওয়া জরুরি।
৬. চেক বাউন্স হলে
অ্যাকাউন্টে পর্যাপ্ত টাকা না থাকা অবস্থায় চেক জমা পড়লে সেটি বাউন্স করতে পারে। এই ধরনের ক্ষেত্রে ব্যাঙ্ক গ্রাহকের কাছ থেকে চার্জ নিতে পারে। এই ফি প্রায় ২৫০ টাকা থেকে ৫০০ টাকা পর্যন্ত হতে পারে। তবে ব্যাঙ্ক ও চেকের ধরন অনুযায়ী চার্জের পরিমাণ পরিবর্তিত হতে পারে।
৭. SMS অ্যালার্টের জন্য চার্জ
ব্যাঙ্ক অ্যাকাউন্টে টাকা জমা বা খরচ হওয়ার পর মোবাইলে SMS অ্যালার্ট আসে। কিছু ব্যাঙ্ক এই পরিষেবার জন্য গ্রাহকের কাছ থেকে ত্রৈমাসিক চার্জ নেয়। এই ফি প্রায় ১৫ টাকা থেকে ২০ টাকা প্রতি ত্রৈমাসিক হতে পারে। অর্থাৎ এক বছরে কয়েকবার ছোট ছোট অঙ্ক কেটে মোট একটি নির্দিষ্ট খরচ দাঁড়াতে পারে।
৮. বেশি পাতার চেকবুক নিলে
চেকবুকের সব পাতা সবসময় বিনামূল্যে পাওয়া যায় না। ব্যাঙ্ক নির্ধারিত বিনামূল্যের সীমা অতিক্রম করে অতিরিক্ত পাতা চাইলে আলাদা চার্জ নেওয়া হতে পারে। কিছু ক্ষেত্রে প্রতি পাতায় ২ থেকে ৫ টাকা পর্যন্ত ফি নেওয়া হয়।
৯. NEFT, RTGS এবং IMPS-এর চার্জ
ব্যাঙ্ক অ্যাকাউন্ট থেকে অন্য অ্যাকাউন্টে টাকা পাঠানোর জন্য NEFT, RTGS এবং IMPS-এর মতো পরিষেবা ব্যবহার করা হয়। নির্দিষ্ট ধরনের লেনদেনে এই পরিষেবাগুলির জন্য চার্জ লাগতে পারে। প্রতিবেদনে এই চার্জের পরিমাণ প্রায় ২ থেকে ২৫ টাকা পর্যন্ত হতে পারে বলে উল্লেখ করা হয়েছে। তবে কোন পরিষেবা ব্যবহার করা হচ্ছে, কত টাকা পাঠানো হচ্ছে এবং সংশ্লিষ্ট ব্যাঙ্কের নিয়ম কী—তার উপর ফি নির্ভর করে।
১০. ব্যাঙ্ক অ্যাকাউন্ট বন্ধ করলেও চার্জ হতে পারে
অ্যাকাউন্ট খোলার সময় যেমন কিছু নিয়ম থাকে, তেমনই অ্যাকাউন্ট বন্ধ করার ক্ষেত্রেও নির্দিষ্ট চার্জ থাকতে পারে। কিছু ব্যাঙ্কে অ্যাকাউন্ট বন্ধ করার জন্য প্রায় ২০০ টাকা থেকে ৫০০ টাকা পর্যন্ত ফি নেওয়া হতে পারে। অ্যাকাউন্ট কতদিন আগে খোলা হয়েছে এবং কী ধরনের অ্যাকাউন্ট—তার উপরও এই চার্জ নির্ভর করতে পারে।