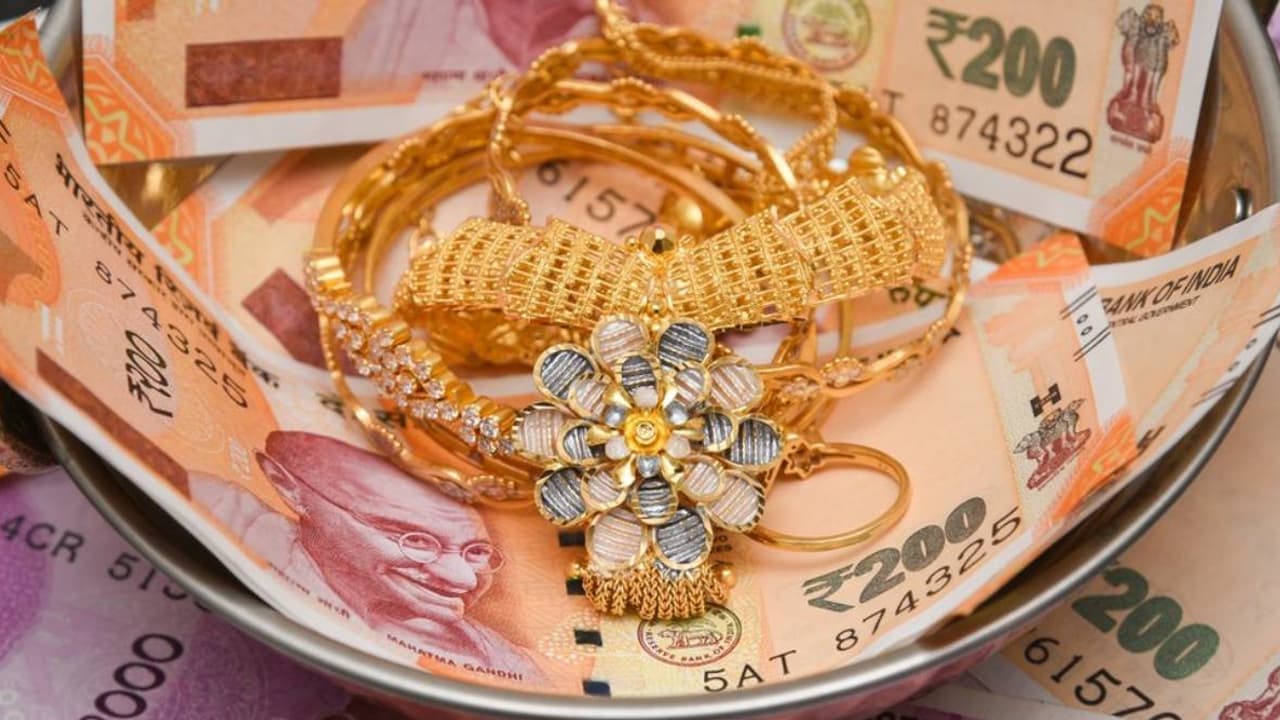
Gold loan: ভারতে সোনার দাম বৃদ্ধির সাথে সাথে সাধারণ মানুষের মধ্যে গোল্ড লোন বা সোনার ঋণ নেওয়ার প্রবণতা ব্যাপকভাবে বৃদ্ধি পেয়েছে। গত পাঁচ বছরে ঋণ গ্রহীতার সংখ্যা ৩৫% বেড়েছে, কারণ মানুষ সোনা বিক্রি না করে সহজ শর্তে ঋণ পেতে এটি ব্যবহার করছেন।
Gold loan: সাধারণ মানুষ তাদের আর্থিক চাহিদা মেটাতে ক্রমশই সোনার বিপরীতে ঋণ নিচ্ছেন। আরবিআই-এর 'লোন টু ভ্যালু' রিপোর্ট অনুযায়ী, গত পাঁচ বছরে সোনার ঋণ গ্রহীতার সংখ্যা ৩৫% বৃদ্ধি পেয়েছে এবং প্রায় ২,২০০ টন সোনা বন্ধক রাখা হয়েছে। সোনার দাম বাড়ার কারণে, মানুষ তহবিল সংগ্রহের উপায় হিসেবে গহনার দিকে ঝুঁকছেন। ব্যবসায়িক প্রয়োজন, পারিবারিক খরচ এবং অপ্রত্যাশিত আর্থিক সংকটের জন্য সোনার ঋণ একটি বিকল্প হয়ে উঠছে। তবে, ঋণ পরিশোধে ব্যর্থ হলে বন্ধক রাখা সোনা বাজেয়াপ্ত হতে পারে।
ভারতে সোনা শুধু গহনা এবং বিনিয়োগের মধ্যেই সীমাবদ্ধ নয়; এটি প্রয়োজনের সময়ে আর্থিক সম্পদের একটি প্রধান উৎসও বটে। বাড়িতে রাখা সোনা বন্ধক রেখে ব্যাঙ্ক এবং এনবিএফসি (NBFC) থেকে ঋণ পাওয়া যায়। সোনার দাম বাড়ার ফলে মানুষের গহনার মূল্যও বৃদ্ধি পেয়েছে, যার ফলে এর বিপরীতে বেশি পরিমাণে ঋণ পাওয়া সম্ভব হচ্ছে। সোনার ঋণের ক্রমবর্ধমান চাহিদার পেছনে এটিও একটি প্রধান কারণ।
ভারতীয় পরিবারগুলিতে কী পরিমাণ সোনা আছে এবং তার মূল্য কত?
বাড়িতে ৩৫,০০০ টন সোনা: ন্যাশনাল ইনস্টিটিউট অফ সিকিউরিটিজ মার্কেটস (NISM)-এর ২০২৬ সালের তথ্য অনুযায়ী, ভারতীয় পরিবারগুলির কাছে প্রায় ৩৫,০০০ টন সোনা রয়েছে। নীতি আয়োগের ২০২০ সালের একটি প্রতিবেদনে এই পরিমাণ প্রায় ২৩,০০০ টন বলে অনুমান করা হয়েছিল। এটি ভারতীয় পরিবারগুলির কাছে থাকা সোনার ভান্ডারের আকার তুলে ধরে। মূল্য ৪৪৫ লক্ষ কোটি টাকা: ভারতীয় পরিবারগুলিতে থাকা সোনার মোট মূল্য আনুমানিক ৪৪৫ লক্ষ কোটি টাকা বলে অনুমান করা হয়। এটি দেশের জিডিপি, যা প্রায় ৩২৬ লক্ষ কোটি টাকা, তার চেয়েও বেশি। সোনার দাম বাড়ার সাথে সাথে পরিবারগুলিতে থাকা সোনার মোট মূল্যও বৃদ্ধি পায়। ৭ বছরে ৫,২৫০ টন সোনা: ২০২০ থেকে ২০২৬ সালের মধ্যে ভারতে প্রায় ৫,২৫০ টন সোনা এসেছে। এর মধ্যে প্রায় ৩,৪৫০ টন গহনা তৈরিতে ব্যবহৃত হয়েছে। এদিকে, একই সময়ে আরবিআই তার স্বর্ণ ভান্ডারের জন্য প্রায় ৩৩৫ টন সোনা ক্রয় করেছে। এটি ইঙ্গিত দেয় যে দেশে সোনার চাহিদার ক্ষেত্রে অভ্যন্তরীণ ক্রয় এবং বিনিয়োগ একটি গুরুত্বপূর্ণ ভূমিকা পালন করে।
Related Articles

গহনার ব্যয় বৃদ্ধি: জানুয়ারি থেকে জুন মাসের মধ্যে গহনার উপর ব্যয় প্রায় ২৬% বৃদ্ধি পেয়ে ১.৭৬ লক্ষ কোটি টাকায় পৌঁছেছে। সোনার দাম বাড়া সত্ত্বেও, গহনার উপর মোট ব্যয় বৃদ্ধি পেয়েছে। উচ্চ মূল্যের কারণে, অল্প পরিমাণে সোনা কিনলেও গ্রাহকদের আগের চেয়ে বেশি খরচ হতে পারে।
সোনার ঋণের প্রবণতা কেন বাড়ছে?
১. সোনার দাম বাড়ার সাথে সাথে একই গহনার বিপরীতে ঋণও বৃদ্ধি পায় - ওয়ার্ল্ড গোল্ড কাউন্সিলের মতে, জুন ২০২৬-এ ভারতে সোনার অভ্যন্তরীণ মূল্য আগের বছরের তুলনায় প্রায় ৬০% বেশি ছিল। এই মূল্যবৃদ্ধি বন্ধক রাখা সোনার মূল্য বাড়িয়ে দিয়েছে, যার ফলে মানুষ একই সোনার বিপরীতে বড় অঙ্কের ঋণ পেতে সক্ষম হয়েছে।
২. সোনা বিক্রি না করে অর্থ সংগ্রহের বিকল্প - পরিবারগুলি প্রায়শই সোনাকে তাদের সঞ্চয় এবং ভবিষ্যতের নিরাপত্তা হিসাবে বিবেচনা করে। তাই, গহনা বিক্রি করার চেয়ে বন্ধক রাখাকে বেশি পছন্দ করা হতে পারে। এর মাধ্যমে প্রয়োজন মেটানোর পর ঋণ পরিশোধ করে সোনা ফেরত দেওয়ার সুযোগ থাকে।
৩. ব্যক্তিগত ঋণের চেয়ে সহজতর বিকল্প - গোল্ড লোনে জামানত থাকে, ফলে ঋণ প্রদানকারী প্রতিষ্ঠানের কাছে নিরাপত্তা থাকে। এসবিআই-ও তাদের গোল্ড লোনকে কম কাগজপত্র-নির্ভর একটি বিকল্প হিসেবে প্রচার করে। তবে, সুদের হার এবং ঋণ অনুমোদনের শর্তাবলী ব্যাঙ্ক এবং ঋণের প্রকারভেদে ভিন্ন হয়।
৪. আরবিআই-এর নিয়ম থেকে ছোট ঋণের জন্য স্বস্তি - আরবিআই গোল্ড লোন রেগুলেশনস ২০২৫-এর অধীনে, যোগ্য ক্ষেত্রে ২.৫ লক্ষ টাকা পর্যন্ত ঋণের জন্য সোনার অনুমোদিত মূল্যের ৮৫% পর্যন্ত ঋণ মঞ্জুর করা যেতে পারে। এর ফলে ছোট ঋণগ্রহীতারা তাদের বন্ধক রাখা সোনার উপর উচ্চতর রিটার্ন পেতে পারেন।
৫. ব্যাঙ্ক এবং এনবিএফসি-গুলোও গোল্ড লোনের প্রসার ঘটাচ্ছে - ক্রমবর্ধমান গোল্ড লোনের বাজার কেবল গ্রাহকদের চাহিদার গল্প নয়। ঋণ প্রদানকারী প্রতিষ্ঠানগুলোও এই খাতে তাদের ব্যবসা প্রসারিত করছে। আইসিআরএ ২০২৫ সালের অক্টোবরে পূর্বাভাস দিয়েছিল যে, সোনার উচ্চ মূল্য এবং জামানতবিহীন ঋণের ধীরগতির কারণে সংগঠিত স্বর্ণ ঋণের বাজার দ্রুত বৃদ্ধি পাবে এবং সাম্প্রতিক তথ্য এই প্রবণতার দিকেই ইঙ্গিত করছে।