- Home
- Business News
- Post Office vs Bank FD: ১ লাখ টাকা রাখলে কোথায় বেশি সুদ পাবেন? জেনে নিন বিস্তারিত
Post Office vs Bank FD: ১ লাখ টাকা রাখলে কোথায় বেশি সুদ পাবেন? জেনে নিন বিস্তারিত
Post Office vs Bank FD: পোস্ট অফিসের টাইম ডিপোজিট নাকি ব্যাঙ্কের ফিক্সড ডিপোজিট—কোথায় ১ লাখ টাকা রাখলে বেশি লাভ? ১, ৩ এবং ৫ বছরের জন্য টাকা রাখলে কোথায় কত সুদ পাবেন, নিয়মকানুনই বা কী, চলুন সবটা মিলিয়ে দেখা যাক।
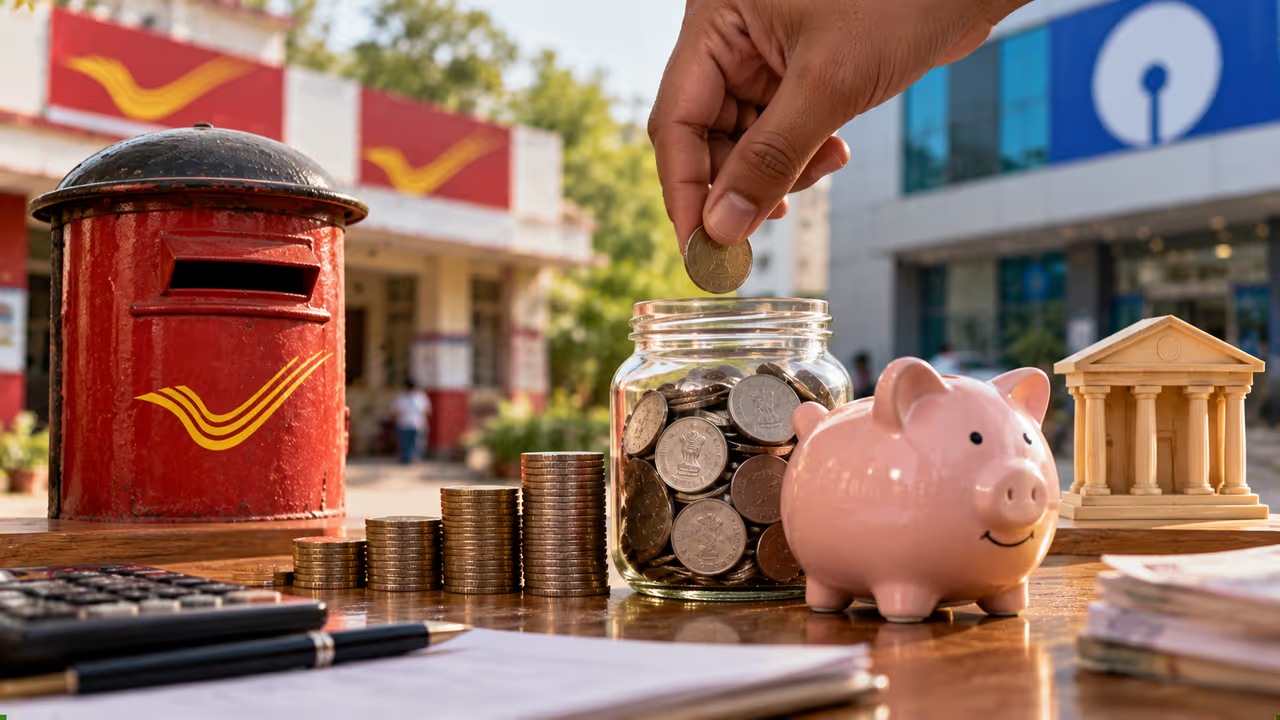
পোস্ট অফিস না ব্যাঙ্ক? ১ লাখ টাকায় কোথায় বেশি সুদ?
জমানো টাকায় নিশ্চিত রিটার্ন পেতে চাইলে পোস্ট অফিসের টাইম ডিপোজিট বা ব্যাঙ্কের ফিক্সড ডিপোজিট (FD) বেছে নিতে পারেন। দুটোর ক্ষেত্রেই নির্দিষ্ট সময়ের জন্য টাকা রেখে সুদ পাওয়া যায়। তবে সুদের হার, সুদ দেওয়ার নিয়ম এবং মেয়াদ শেষে পাওয়া টাকার পরিমাণে বেশ কিছু পার্থক্য রয়েছে। এই প্রতিবেদনে আমরা পোস্ট অফিসের টাইম ডিপোজিট এবং স্টেট ব্যাঙ্ক অফ ইন্ডিয়ার (SBI) ফিক্সড ডিপোজিটের তুলনা করব। দুটোতেই ১ লাখ টাকা রাখলে ১, ৩ এবং ৫ বছরে কত রিটার্ন আসবে, সেটাই আজ দেখে নেব। এখানে শুধু সাধারণ গ্রাহকদের সুদের হার ধরা হয়েছে; প্রবীণ নাগরিকদের বিশেষ সুদের হার এর মধ্যে নেই।

পোস্ট অফিস এফডি — ১ লাখ টাকায় কত সুদ?
২০২৬ সালের অক্টোবর থেকে ডিসেম্বর ত্রৈমাসিকের হিসাব অনুযায়ী, পোস্ট অফিসের টাইম ডিপোজিটে ১ বছরের জন্য ৬.৯%, ২ বছরের জন্য ৭%, ৩ বছরের জন্য ৭.১% এবং ৫ বছরের জন্য ৭.৫% সুদ দেওয়া হচ্ছে। এই ত্রৈমাসিকে খোলা নতুন অ্যাকাউন্টগুলোর ক্ষেত্রেই এই সুদের হার প্রযোজ্য। আপনি যদি ১ লাখ টাকা ১ বছরের জন্য রাখেন, তবে হিসাব অনুযায়ী প্রায় ৭,০৮১ টাকা সুদ পাবেন। ৩ বছরের জন্য রাখলে মোট সুদ মিলবে প্রায় ২১,৮৭৩ টাকা। আর ৫ বছরের জন্য রাখলে মোট সুদের পরিমাণ দাঁড়াবে প্রায় ৩৮,৫৭০ টাকা। এই স্কিমে প্রতি বছর সুদ দেওয়া হয় এবং মেয়াদ শেষে আসল টাকা ফেরত পাওয়া যায়।
এসবিআই এফডি — ১ লাখ টাকায় কত পাবেন?
স্টেট ব্যাঙ্ক অফ ইন্ডিয়ায় (SBI) সাধারণ গ্রাহকদের জন্য ফিক্সড ডিপোজিটের সুদের হার মেয়াদের ওপর নির্ভর করে। বর্তমান হার অনুযায়ী, ১ বছর থেকে ২ বছরের কম মেয়াদের জন্য ৬.২৫%, ৩ বছর থেকে ৫ বছরের কম মেয়াদের জন্য ৬.৩% এবং ৫ থেকে ১০ বছরের জন্য ৬.০৫% সুদ দেওয়া হচ্ছে। আপনি যদি কিউমুলেটিভ এফডি (Cumulative FD) পদ্ধতিতে ১ লাখ টাকা রাখেন, যেখানে মেয়াদ শেষ হলেই সুদসহ পুরো টাকা পাওয়া যায়, তবে ত্রৈমাসিক চক্রবৃদ্ধি সুদের ভিত্তিতে ১ বছর পর প্রায় ১,০৬,৪০০ টাকা পাবেন। ৩ বছর পর এই অঙ্কটা দাঁড়াবে প্রায় ১,২০,৬০০ টাকা এবং ৫ বছর পর পাবেন প্রায় ১,৩৫,০০০ টাকা। এগুলো আনুমানিক হিসাব; ব্যাঙ্কের চূড়ান্ত হিসাব এবং নিয়মের কারণে সামান্য পার্থক্য হতে পারে।
১, ৩, ৫ বছর — কোথায় কত রিটার্ন?
১ বছরের মেয়াদে ১ লাখ টাকা রাখলে পোস্ট অফিসে প্রায় ৭,০৮১ টাকা সুদ পাওয়া যায়। অন্যদিকে, এসবিআই-এর কিউমুলেটিভ এফডি-তে মেয়াদ শেষে মোট প্রায় ১,০৬,৪০০ টাকা মেলে। তাই সুদ দেওয়ার পদ্ধতিটা মাথায় রেখে তুলনা করা জরুরি। ৩ বছরের জন্য পোস্ট অফিসে রাখলে মোট সুদ আসে প্রায় ২১,৮৭৩ টাকা। আর এসবিআই-তে মেয়াদ শেষে মোট পাওয়া যায় প্রায় ১,২০,৬০০ টাকা। ৫ বছরের ক্ষেত্রে পোস্ট অফিসে মোট সুদ পাওয়া যায় প্রায় ৩৮,৫৭০ টাকা; এসবিআই-তে মেয়াদ শেষে মোট অঙ্ক দাঁড়ায় প্রায় ১,৩৫,০০০ টাকা। পোস্ট অফিস থেকে পাওয়া বার্ষিক সুদ যদি আপনি আবার বিনিয়োগ করেন, তবে আরও বেশি লাভ হতে পারে; তবে সেটার হিসাব আলাদাভাবে করতে হবে।
নিরাপত্তা, ট্যাক্স এবং টাকা তোলা — কী কী জানা জরুরি?
পোস্ট অফিসের টাইম ডিপোজিট হলো সরকারের একটি ক্ষুদ্র সঞ্চয় প্রকল্প। অন্যদিকে, ব্যাঙ্কের ফিক্সড ডিপোজিটে ডিপোজিট ইন্স্যুরেন্স অ্যান্ড ক্রেডিট গ্যারান্টি কর্পোরেশনের (DICGC) নিয়ম খাটে। এর আওতায় একই ব্যাঙ্কে আসল এবং সুদ মিলিয়ে সর্বোচ্চ ৫ লাখ টাকা পর্যন্ত বিমা কভারেজ পাওয়া যায়। দুটো স্কিমেই মেয়াদ শেষের আগে টাকা তুললে বেশ কিছু শর্ত চাপে এবং সুদের হার কমে যেতে পারে। পুরনো আয়কর ব্যবস্থা অনুযায়ী, পোস্ট অফিসের ৫ বছরের টাইম ডিপোজিটে শর্তসাপেক্ষে আয়কর আইনের ৮০সি (80C) ধারায় ছাড় পাওয়া যায়। তবে মনে রাখবেন, সুদের আয়ের ওপর কিন্তু ট্যাক্স দিতে হয়। তাই বিনিয়োগ করার আগে বর্তমান নিয়মকানুনগুলো ভালো করে যাচাই করে নেওয়া উচিত।
পোস্ট অফিস না ব্যাঙ্ক এফডি — কোনটা বাছবেন?
যারা নির্দিষ্ট সময়ের জন্য সরকারি ক্ষুদ্র সঞ্চয় প্রকল্পে টাকা রাখতে চান, তাদের জন্য পোস্ট অফিসের টাইম ডিপোজিট দারুণ বিকল্প হতে পারে। বিশেষ করে ৫ বছরের স্কিমে ৭.৫% সুদের হার বেশ আকর্ষণীয়। অন্যদিকে, এসবিআই-এর কিউমুলেটিভ এফডি-তে সুদ জমতে থাকে এবং মেয়াদ শেষে একবারে পাওয়া যায়। যারা মাঝপথে সুদ না তুলে একবারে বড় অঙ্ক পেতে চান, তাদের জন্য এটা সুবিধাজনক। তাই শুধু "কোথায় বেশি সুদ?"—এই প্রশ্নের উত্তর খুঁজলেই হবে না। আপনার কখন সুদ দরকার, কতদিনের জন্য টাকা রাখতে পারবেন, ট্যাক্সের হিসাব কী এবং মাঝপথে টাকার দরকার পড়বে কি না—এই সব দিক বিবেচনা করতে হবে। বিনিয়োগ করার দিনে চালু থাকা সুদের হার এবং মেয়াদ শেষে কত টাকা পাবেন, সেটা যাচাই করেই চূড়ান্ত সিদ্ধান্ত নেওয়া বুদ্ধিমানের কাজ।
Disclaimer: এশিয়ানেট নিউজ বাংলা কখনও কোথাও বিনিয়োগের পরামর্শ দেয় না। বাজারে বিনিয়োগ একটি ঝুঁকিসাপেক্ষ বিষয়। তাই বিনিয়োগ করার আগে অবশ্যই বিশেষজ্ঞদের সঙ্গে পরামর্শ করে নিন।
আরও খবরের আপডেট পেতে চোখ রাখুন আমাদের হোয়াটসঅ্যাপ চ্যানেলে, ক্লিক করুন এখানে।